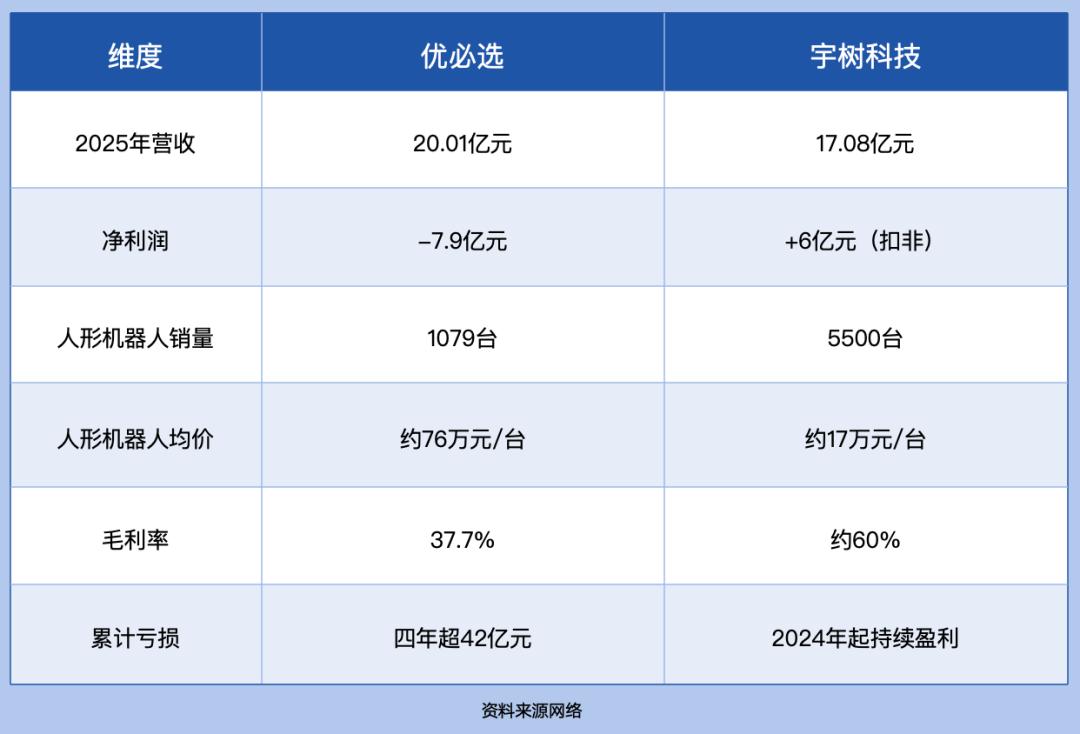
优必选作为全球首家上市的人形机器人企业,股价表现不尽如人意。其股价目前在78港元附近徘徊,低于90港元的发行价,市值约500亿元1。与同赛道企业相比,优必选的盈利能力明显落后。2025年公司营收20.01亿元,但净亏损7.9亿元,四年累计亏损超过42亿元1。而宇树科技同期营收17.08亿元却实现扣非净利润6亿元,毛利率接近60%1,盈利效率远超优必选。
优必选寄望于消费级情感陪护机器人U1系列扭转局面,但市场反应冷淡1。U1系列预售订单突破13361台,售价从11.98万元至99万元不等,理论营收超15亿元1。然而定金仅需3000元,且7月15日前可随时退订,管理层透露整体退订率不足8%1。首批产品直到9月16日才启动交付1,预售承诺与实际交付存在明显时间差。
从财务指标看,优必选2025年毛利率为37.7%,较2024年的28.7%有所提升,但与宇树科技的60%仍有巨大差距1。同时,公司应收账款高达13.02亿元,信用减值损失1.51亿元1,财务健康度令人担忧。优必选的全尺寸人形机器人2025年交付1079台、收入8.21亿元1,虽然同比增长数字看似亮眼,但基数仅为2024年的3台1,增速的含金量受限。
UBTech, the world's first humanoid robot company to list on public markets, continues to struggle with investor confidence as its share price languishes near 78 Hong Kong dollars—well below its 90 Hong Kong dollar initial offering price—giving it a market capitalization of approximately 500 billion yuan 1. The company's financial performance presents a stark contrast to competitors in the same sector: while UBTech posted 2.001 billion yuan in revenue for 2025 alongside a net loss of 790 million yuan, its cumulative losses over four years have exceeded 4.2 billion yuan 1. By comparison, emerging rival UTreeG achieved 1.708 billion yuan in revenue with a deducted non-GAAP net profit of 600 million yuan, maintaining a gross margin approaching 60 percent 1.
The gap between UBTech's ambitions and market realities has widened considerably. The company's consumer-grade U1 emotional companion robot series generated pre-sale orders exceeding 13,361 units with prices ranging from 119,800 yuan to 990,000 yuan, theoretically generating over 1.5 billion yuan in revenue 1. However, actual market reception has proven lukewarm, with a refundable deposit of only 3,000 yuan and an option for full cancellation through July 15, resulting in an overall cancellation rate below 8 percent according to management 1. The first batch of products will not begin delivery until September 16 1. Meanwhile, UBTech's full-size humanoid robots delivered 1,079 units in 2025 generating 821 million yuan in revenue, though this represents a 2,203.7 percent increase from a negligible base of just three units in 2024 1. The company's research and development spending reached 507 million yuan, representing 25.36 percent of revenue, while its gross margin of 37.7 percent, though improved from 28.7 percent in 2024, remains significantly below UTreeG's efficiency levels 1.
评论
还没有评论,欢迎留下第一条。